Nghịch lý lợi nhuận của 'vua tiêu': Lãi 77 tỷ nhưng áp lực chi phí bủa vây
Công ty Phúc Sinh lãi 77 tỷ đồng nhưng đối mặt áp lực lãi vay 161 tỷ và thuế giao dịch liên kết. Xem ngay phân tích về bài toán chi phí của 'vua tiêu' tại đây!
Công ty Phúc Sinh của “vua tiêu” Phan Minh Thông vừa công bố lợi nhuận 77 tỷ đồng, nhưng con số này đang bị đe dọa nghiêm trọng bởi áp lực lãi vay và thuế.
Nhìn vào báo cáo tài chính năm 2025, mức lợi nhuận 77 tỷ đồng (bao gồm lợi nhuận hoạt động và cổ tức từ các công ty thành viên) thoạt nhìn là một kết quả tích cực. Tuy nhiên, đối với một doanh nghiệp có quy mô doanh thu hàng nghìn tỷ đồng mỗi năm như Phúc Sinh, con số này cho thấy một thực trạng đáng báo động về biên lợi nhuận đang bị thu hẹp đáng kể.
Cú sốc chi phí đầu vào và gánh nặng nợ vay tăng phi mã
Ngành xuất khẩu nông sản vốn dĩ đầy biến động, nhưng giai đoạn 2023-2025 đã chứng kiến những đợt sóng dữ dội. Theo dữ liệu từ doanh nghiệp, có tới gần 60% nhà cung cấp đã rời bỏ thị trường, tạo ra sự đứt gãy chuỗi cung ứng nghiêm trọng.
Đặc biệt, sự tăng giá đột biến của các mặt hàng chiến lược đã đẩy chi phí vốn lên mức kỷ lục:
- Giá cà phê: Tăng gấp 3,5 lần, từ 36.000 đồng/kg vọt lên 135.000 đồng/kg.
- Giá tiêu: Tăng gấp 2 lần, từ 88.000 đồng/kg lên 185.000 đồng/kg.
Để xoay xở nguồn vốn thu mua nông sản và duy trì vận hành nhà máy, trả lương cho người lao động, Phúc Sinh buộc phải gia tăng đòn bẩy tài chính. Hệ quả là dư nợ vay tăng gấp 3 lần, kéo theo chi phí lãi vay năm 2025 lên tới 161 tỷ đồng - một con số lớn gấp đôi mức lợi nhuận sau cùng mà doanh nghiệp thu về.
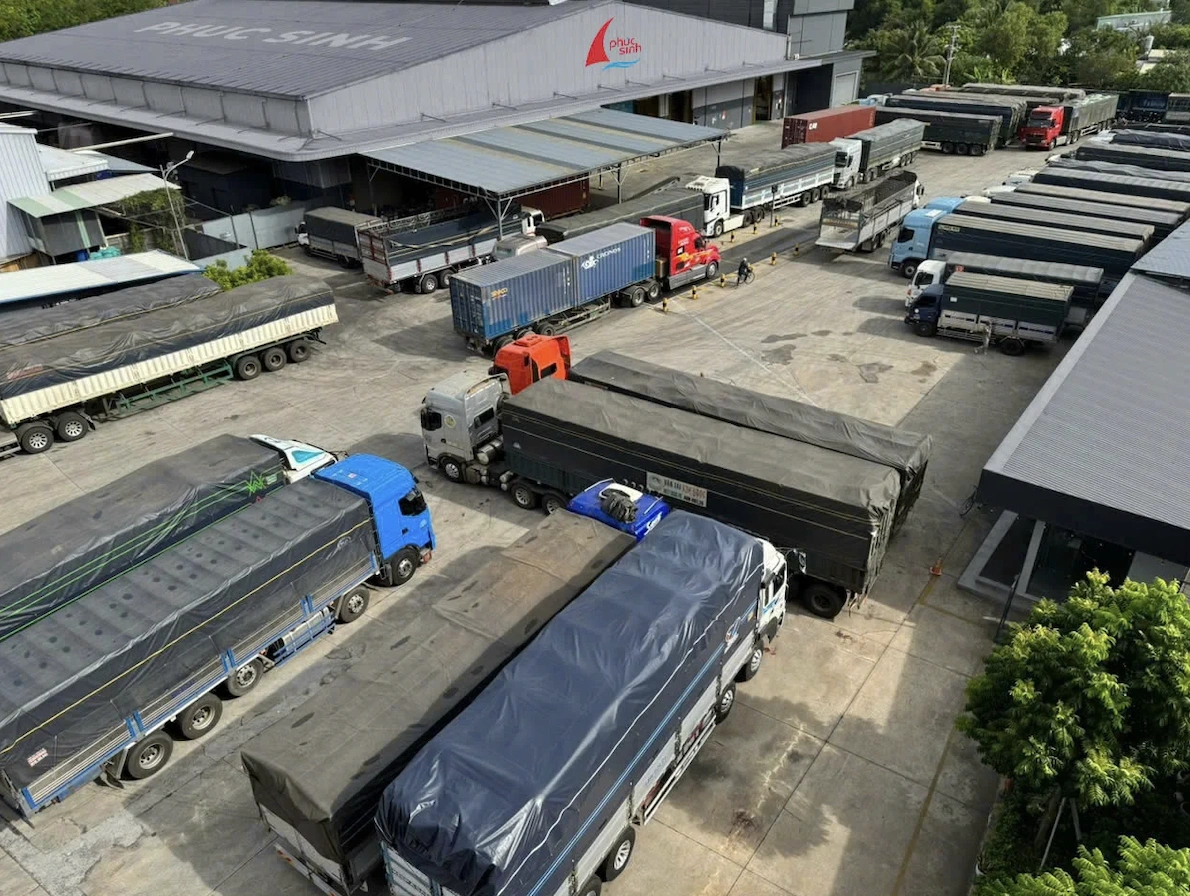
“Điểm nghẽn” từ chính sách thuế và giao dịch liên kết
Không chỉ gánh nặng lãi vay, Phúc Sinh còn đối mặt với những áp lực thuế đáng kể. Bên cạnh khoản thuế thu nhập doanh nghiệp 20% (ước tính khoảng 12 tỷ đồng), doanh nghiệp còn gặp khó khăn với các quy định về quản lý thuế đối với giao dịch liên kết.
Cụ thể, theo Nghị định 132/2020/NĐ-CP của Chính phủ nhằm chống chuyển giá trong các giao dịch quốc tế, Phúc Sinh ước tính phải nộp thêm gần 16 tỷ đồng. Đây là một thách thức lớn đối với các doanh nghiệp tư nhân có cấu trúc vận hành đa chi nhánh hoặc có đối tác liên kết, khi các quy định khắt khe vô tình tạo thêm gánh nặng chi phí trong bối cảnh thị trường xuất khẩu đang suy giảm sức mua.
Góc nhìn chuyên gia: Bài học về quản trị rủi ro trong nông nghiệp
Câu chuyện của Phúc Sinh là điển hình cho rủi ro “bẫy tăng trưởng” trong ngành nông sản: Doanh thu tăng nhưng lợi nhuận bị ăn mòn bởi chi phí tài chính và biến động giá nguyên liệu. Việc phụ thuộc quá lớn vào vốn vay ngân hàng trong thời điểm lãi suất biến động khiến doanh nghiệp trở nên dễ tổn thương.
Để vượt qua giai đoạn này, các doanh nghiệp xuất khẩu cần:
- Đa dạng hóa nguồn cung: Giảm sự phụ thuộc vào một nhóm nhà cung cấp nhỏ để tránh cú sốc giá.
- Tối ưu hóa cấu trúc vốn: Tìm kiếm các nguồn vốn dài hạn hoặc huy động vốn cổ phần để giảm áp lực lãi vay ngắn hạn.
- Kiến nghị điều chỉnh chính sách: Việc Phúc Sinh đề xuất giảm mức thuế theo Nghị định 132 là một động thái cần thiết để tạo dư địa cho doanh nghiệp tư nhân phục hồi.
Liệu các chính sách hỗ trợ thuế có kịp thời ra đời để cứu cánh cho những “đầu tàu” nông sản như Phúc Sinh trước khi lãi vay nuốt chửng lợi nhuận? Đây sẽ là bài toán hóc búa cho cả doanh nghiệp và cơ quan quản lý trong thời gian tới.
Bạn đánh giá thế nào về chiến lược vận hành của các doanh nghiệp nông sản hiện nay? Hãy chia sẻ quan điểm của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
Bánh kẹo Hải Hà (HHC) 2026: Chiến lược tái cấu trúc để bứt phá doanh thu
Bánh kẹo Hải Hà (HHC) đặt mục tiêu doanh thu 1.230 tỷ đồng năm 2026, tăng 51% thông qua tái cấu trúc sản phẩm và đẩy mạnh xuất khẩu. Xem ngay chiến lược chi tiết!
Petrolimex Đức Giang tiếp nhận xăng E10: Bước ngoặt năng lượng xanh
Petrolimex Đức Giang chính thức tiếp nhận dòng xăng E10 đầu tiên, đánh dấu bước tiến lớn trong chuyển đổi năng lượng xanh. Tìm hiểu quy trình vận hành chi tiết tại đây!
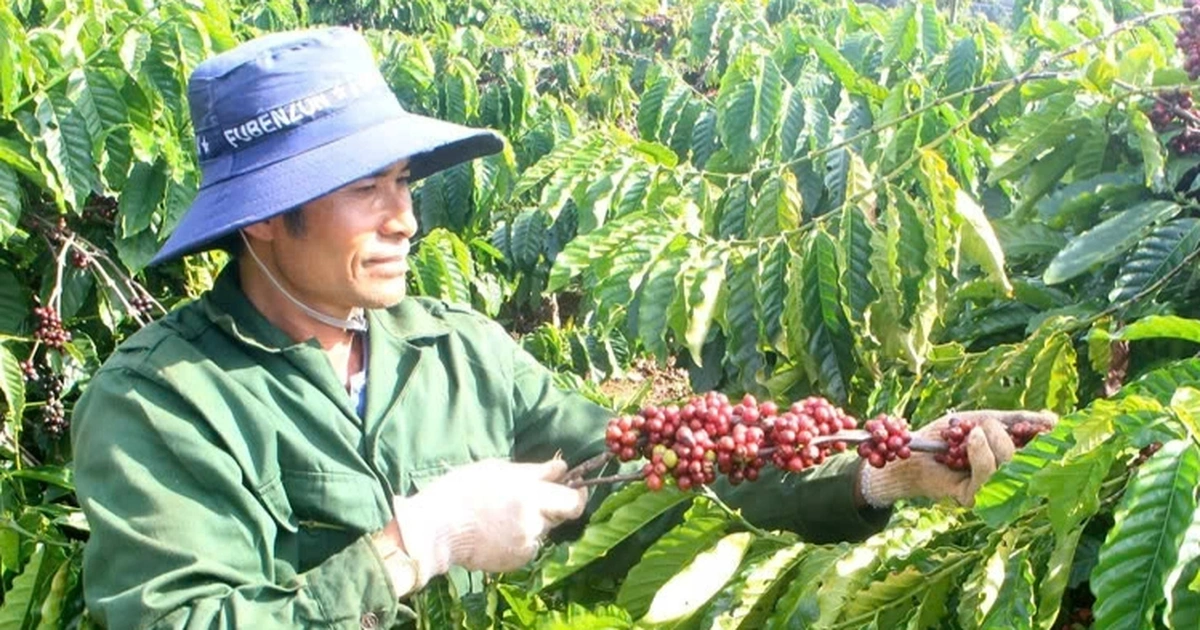
Giá cà phê xuất khẩu lao dốc: Ngành nông sản Việt đối mặt rủi ro 2026
Giá cà phê xuất khẩu giảm sâu khiến kim ngạch sụt giảm dù sản lượng tăng. Xem ngay phân tích chi tiết và giải pháp chiến lược cho doanh nghiệp cà phê 2026.
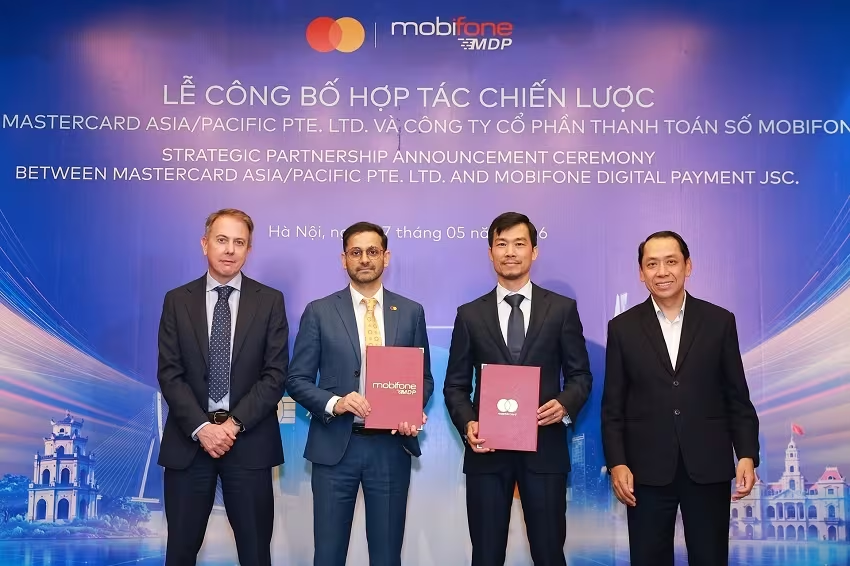
Mastercard và MDP Bắt Tay Xây Dựng 'Xa Lộ Thanh Toán' Số Tại Việt Nam
Mastercard và MDP hợp tác chiến lược nâng cấp hạ tầng thanh toán thời gian thực, thúc đẩy kinh tế số và hiện thực hóa xã hội không tiền mặt tại Việt Nam. Xem ngay!